截至10月底,A股及北交所主要动物保健上市公司2026年三季度报告已披露完毕。南方农村报、农财宝典新牧网记者梳理科前、瑞普、中牧等八家代表性企业的三季报数据发现,前三季度合计实现营业收入约122.61亿元,合计归属于母公司股东的净利润约9.70亿元。
动保行业受税收政策调整和养殖周期下行两股因素叠加影响,八家企业中四家营收同比正增长、四家同比下滑,行业分化迹象明显。
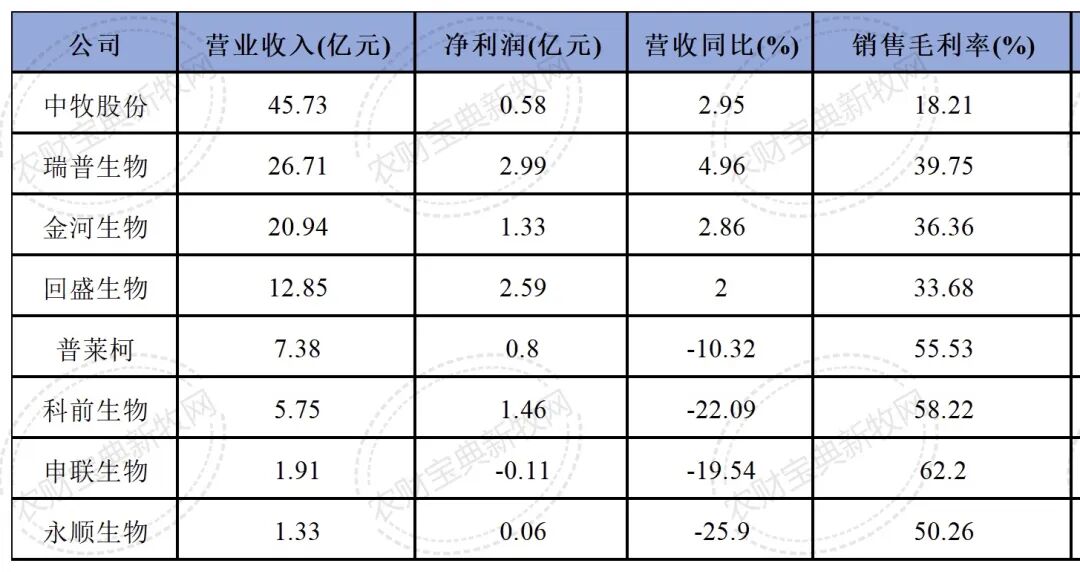
表1 八家动保上市公司2026年前季度主要财务指标
利润榜:瑞普生物居首,回盛生物逆势高增
瑞普生物以2.99亿元的归属于母公司净利润位列八家企业之首,营业收入26.71亿元,同比增长4.96%。但公司归母净利润同比下降17.52%,扣非净利润2.60亿元,同比下降3.52%。
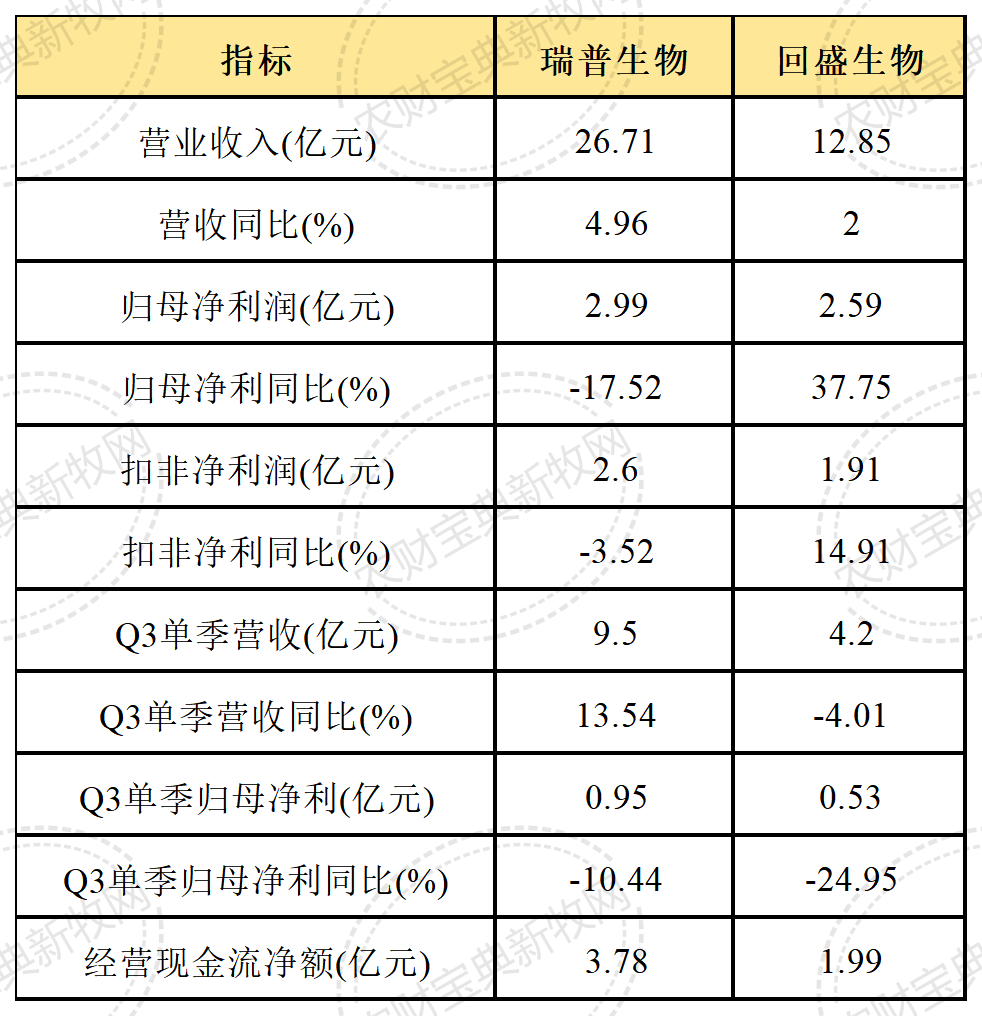
表2 瑞普生物与回盛生物2026年前三季度核心指标对比
利润下滑主要受两方面因素影响。其一为增值税新政。据公司三季报披露,自2026年1月1日起生物制品增值税不再适用3%简易征收方式、统一按13%计征,该政策对公司年初至报告期末净利润产生影响约8614.33万元。
其二为非经常性损益变动,年初至报告期末持有及处置非流动金融资产取得收益同比减少5415.14万元。
若剔除生物制品增值税税率变动影响、按上年同期可比口径测算,前三季度公司营业收入同比增长8.94%,扣非归母净利润同比增幅超过28%。
分业务看,畜禽动保业务实现营业收入18.46亿元,同比下降0.20%,剔除增值税影响后同比增长5.13%;宠物业务实现收入7.50亿元,同比增长16.39%,其中宠物药苗收入7085.02万元,同比大幅增长48.76%;国际业务收入1.32亿元,同比增长61.18%;兽医社会化服务收入同比增长50.41%。
单季度看,第三季度公司实现营业收入9.50亿元,同比增长13.54%,增速较上半年明显加快;经营活动现金流净额3.78亿元,同比大幅增长83.58%。
回盛生物是八家企业中利润增速最快的一家。前三季度公司实现营业收入12.85亿元,同比增长2.00%;归母净利润2.59亿元,同比增长37.75%;扣非归母净利润1.91亿元,同比增长14.91%;基本每股收益1.28元。
需要指出的是,回盛生物归母净利润37.75%的增速中包含一笔非经常性损益:报告期内柏泉厂区征迁补偿确认资产处置收益5132.74万元。若剔除该因素,扣非净利润14.91%的增速更能反映主业真实表现。
回盛生物主营兽用化药及原料药,销售费用率约5.38%,管理费用率约4.04%,三项期间费用合计占营收比重不足10%。
第三季度单季,回盛生物实现营业收入4.20亿元,同比下降4.01%;归母净利润5308万元,同比下降24.95%,增速较上半年有所回落。
中牧股份营收45亿,净利率1.27%
中牧股份以45.73亿元的营业收入位居八家企业之首,规模约为第二名瑞普生物的1.71倍。但公司前三季度归母净利润仅0.58亿元,同比下降74.14%;净利率约1.27%;销售毛利率约18.21%。
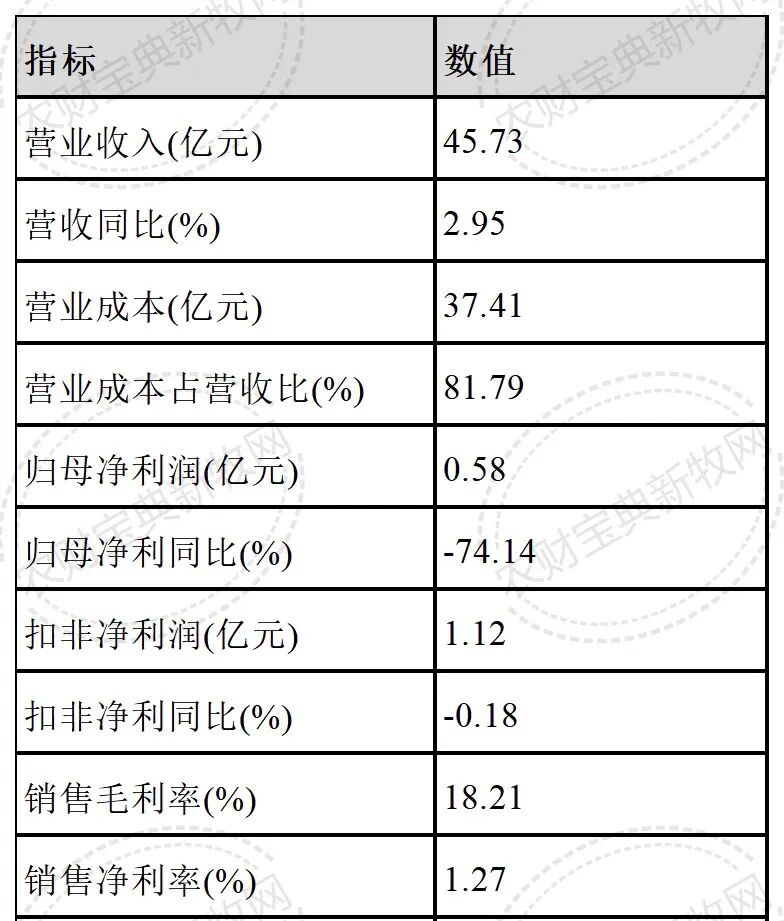
表3 中牧股份2026年前三季度核心财务指标
归母净利润的大幅下滑主要来自非经常性损益。前三季度公司扣非净利润1.12亿元,同比仅下降0.18%,基本持平;但归母净利润与扣非净利润之间存在约5389万元的非经常性损益净损失,主要包括交易性金融资产公允价值变动收益同比减少4322万元,以及投资收益同比下降71.04%(受金达威归母净利润下降及中普生物亏损影响)。第三季度单季,公司实现营业收入14.03亿元,同比下降14.96%;归母净利润仅843万元,同比下降94.13%。
作为综合性动保央企,中牧股份业务范围除兽用生物制品外,还涵盖饲料、贸易等低毛利板块,前三季度营业成本高达37.41亿元,占营业收入的81.79%。
猪苗阵营集体承压:四家企业营收下滑超10%
与瑞普生物、回盛生物的正增长形成鲜明对照的是,以猪用疫苗为主业的几家上市公司前三季度营收普遍出现双位数下滑。
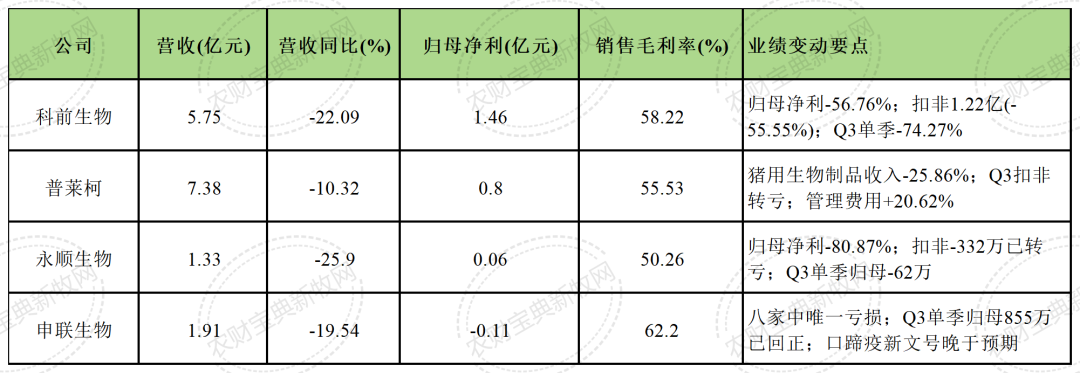
表4 猪用疫苗为主业的四家企业2026年前三季度表现
科前生物前三季度实现营业收入5.75亿元,同比下降22.09%;归母净利润1.46亿元,同比下降56.76%;扣非净利润1.22亿元,同比下降55.55%。其中第三季度单季实现营业收入2.01亿元,同比下降19.76%;归母净利润3034万元,同比大幅下降74.27%。
科前生物在三季报中明确表示,利润下滑主要系“市场猪价低迷、公司销量下滑,收入减少,同时叠加生物制品增值税适用税率3%上调至13%影响”。
值得注意的是,在收入下滑的同时,公司前三季度研发投入8929万元,同比增长24.24%,研发投入占营业收入比例达15.53%,较上年同期增加5.79个百分点。
普莱柯前三季度实现营业收入7.38亿元,同比下降10.32%;归母净利润7954万元,同比下降49.38%;扣非净利润5864万元,同比下降56.12%。分产品看,生物制品收入5.20亿元,同比下降11.83%;其中猪用生物制品收入1.50亿元,同比下降25.86%,禽用疫苗3.42亿元,下降7.37%,宠物用疫苗1287万元,下降10.89%;反刍动物用疫苗收入1417万元,同比大幅增长447.64%。
第三季度单季,普莱柯实现营业收入2.47亿元,同比下降6.38%;利润总额-872万元,同比下降119.15%,已转为亏损;归母净利润仅222.07万元,同比下滑94.58%;扣非净利润为-565.15万元。
普莱柯利润下滑的原因较为多元。公司在三季报中表示,主要系“猪用疫苗产品销售订单减少、管理和研发费用等增加及生物制品增值税税率影响”。
具体而言,前三季度管理费用同比增长20.62%,其中新增控股子公司中普生物并表带来管理费用近800万元,部分厂区夏季停产折旧等费用增加超过380万元;研发费用同比增长30.00%,主要系南非1型口蹄疫疫苗等项目外部合作研发支出增加2399万元;资产减值损失同比下降2502.86%,主要系中普生物按国家口蹄疫疫苗毒株更换要求,对原有成品和半成品计提存货减值近1450万元。
永顺生物前三季度实现营业收入1.33亿元,同比下降25.90%,降幅为八家企业中最大;归母净利润579万元,同比下降80.87%;扣非净利润-332万元,已转为亏损。公司在三季报中表示,营收下滑主要系"下游养殖业持续低迷、行业内卷及增值税税率由3%调整为13%共同影响,主要产品销量、单价均有所下降,疫苗收入同比下降24.96%"。第三季度单季,公司归母净利润-62万元,同比下降105.87%,已出现单季亏损。
申联生物前三季度营业收入1.91亿元,同比下降19.54%;归母净利润-1059万元,是八家企业中唯一亏损的公司。公司在三季报中表示,亏损扩大主要受“生物制品适用增值税税率调整,以及含南非1型口蹄疫疫苗临时批准文号取得晚于预期、三季度产品发货延后等因素叠加影响”。
值得注意的是,申联生物第三季度单季公司归母净利润已回正至855万元,同比下降34.95%,显示出下半年经营有所改善。虽然其销售毛利率高达62.20%,但前三季度销售费用率约28.31%、管理费用率约17.12%,两项期间费用合计占营收比重超过45%,高费用投入在收入下滑时直接将公司推入亏损。
值得注意的是,上述四家企业的销售毛利率均处于行业高位。其中,申联生物62.20%、科前生物58.22%、普莱柯55.53%、永顺生物50.26%。高毛利说明产品本身仍具备定价能力,但收入端的下滑直接压缩了盈利空间。
增值税新政:全行业的共性变量
如果说猪周期下行是行业性的需求压力,那么增值税新政则是所有兽用生物制品企业面临的共性变量。自2026年1月1日起,生物制品不再纳入简易征税范围,统一按13%税率计征增值税。这一变化直接体现在各家公司的收入端。
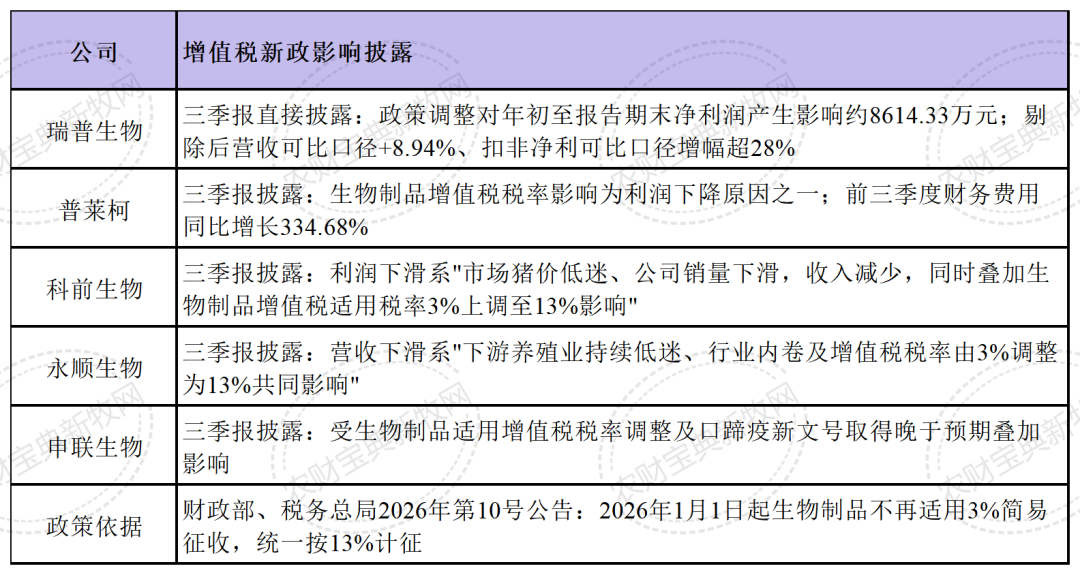
表5 生物制品增值税新政对主要上市公司的影响
在八家企业中,瑞普生物是唯一在三季报中直接披露增值税新政具体影响金额的公司。据公司三季报披露,该政策对其年初至报告期末净利润产生影响约8614.33万元。普莱柯在三季报中将“生物制品增值税税率影响”列为利润下降的三大原因之一。科前生物、永顺生物、申联生物也均在三季报中将增值税率上调与猪周期下行并列为业绩承压的重要因素。
这一政策因素在比较各家企业三季报时需要特别注意:营收同比增速和利润增速的表面读数,已经包含了税收政策变化的影响。若剔除该因素,部分企业的实际经营表现与报表读数存在差异。以瑞普生物为例,报表口径下扣非净利润同比下降3.52%,但剔除增值税影响后可比口径增幅超过28%。
分化格局:利润向头部集中
综合八家企业的三季报数据,2026年前三季度动保行业呈现出清晰的分化格局。营收正增长的四家企业——瑞普生物、中牧股份、金河生物、回盛生物。
以上四家企业,它们分别对应了不同的业务结构。瑞普生物以禽用疫苗、宠物业务和综合化布局对冲了猪苗板块的压力;回盛生物以兽用化药和原料药为主,受猪周期直接影响较小;中牧股份凭借综合业务和央企底盘保持了规模增长;金河生物前三季度营收20.94亿元,同比增长2.86%,归母净利润1.33亿元,同比下降4.29%,但扣非净利润1.25亿元,同比微增0.39%;第三季度单季归母净利润221万元,同比增长92.07%,主要因子公司法玛威从中国进口产品部分关税取消、营业成本下降所致。
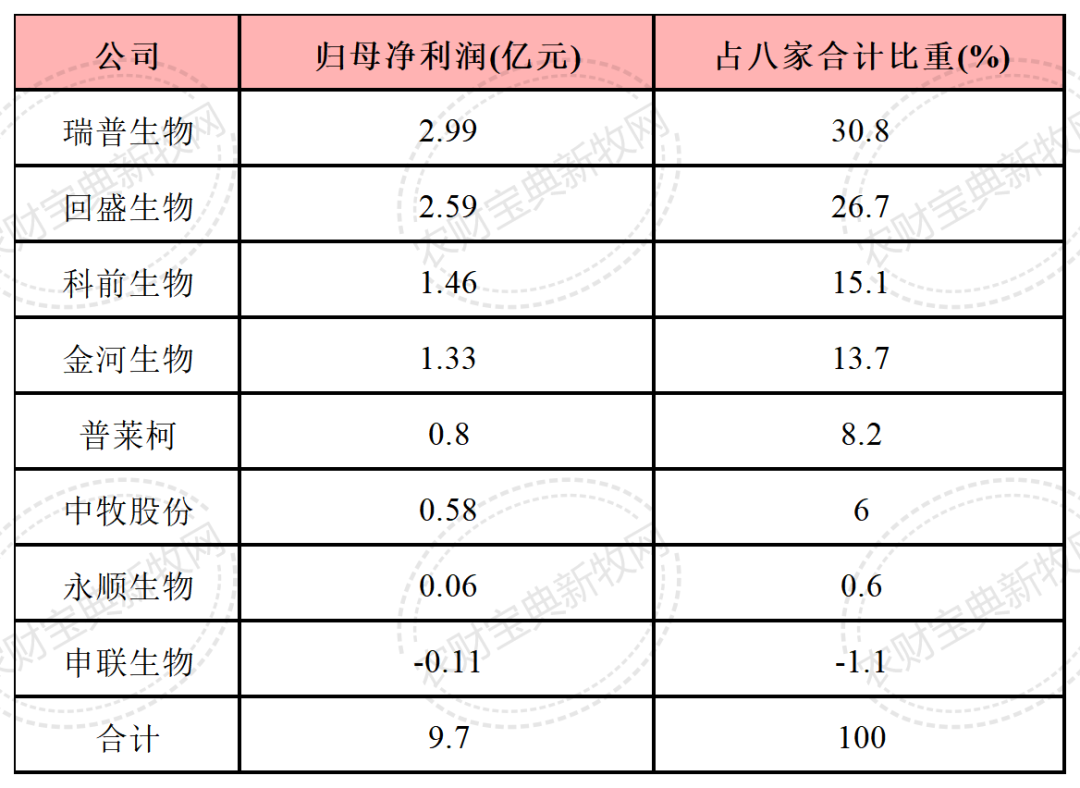
表6 八家企业2026年前三季度净利润及贡献占比
从费用端看,销售费用率的差异最能拉开企业间的盈利差距。回盛生物销售费用率为5.38%;瑞普生物销售费用率约12.34%,但凭借近27亿元的营收规模摊薄了固定费用;申联生物28.31%的销售费用率叠加收入下滑,最终由盈转亏。
截至三季度末,八家企业合计净利润9.70亿元中,瑞普生物与回盛生物两家合计贡献5.58亿元,占比约57.5%。行业利润向头部企业集中的趋势,在这一组数据中已得到清晰体现。而在猪周期尚未明显反转、增值税新政影响仍在持续释放的背景下,动保企业之间的分化大概率还将延续。
(文中观点和数据仅基于公开披露信息,不构成投资建议。)
撰文:曾慧玲
来源:南方农村报 农财宝典新牧网
欢迎扫码入群交流

发表评论 取消回复